Firma zrobiła w miesiącu 1 mln zł sprzedaży. Handlowcy wykonali plan, produkcja miała pełne obłożenie, zleceń nie brakowało. Na koniec miesiąca właściciel patrzy jednak na wynik i widzi 40 tys. zł.
W takim momencie zwykle zaczyna się szukanie kosztów: administracja, samochody, leasingi, biuro, systemy. Czasem słusznie. Tyle że problem może siedzieć wcześniej, jeszcze zanim firma zacznie płacić za całą swoją strukturę.
Jeżeli z miliona złotych sprzedaży po kosztach związanych z jej realizacją zostaje 250 tys. zł, to właśnie te 250 tys. musi pokryć wynagrodzenia administracji, czynsze, leasingi, systemy, zarząd i pozostałe koszty stałe. Dopiero to, co zostanie później, staje się wynikiem firmy.
Ta kwota to marża pokrycia. Nie jest to najbardziej medialny wskaźnik finansowy, ale w praktyce bardzo szybko pokazuje, czy problem firmy leży w kosztach całej organizacji, czy może wcześniej, w samej sprzedaży, cenach i kosztach realizacji zleceń.
Spis treści
Co naprawdę pokazuje marża pokrycia
Załóżmy, że firma sprzedaje produkt za 1 000 zł. Sam towar albo materiał kosztuje 600 zł, transport związany z realizacją tej sprzedaży kosztuje 80 zł, a prowizja handlowa kolejne 40 zł. Po tych kosztach zostaje 280 zł.
Te 280 zł nie jest jeszcze zyskiem. Z tej kwoty trzeba zapłacić za ludzi, którzy nie pracują przy konkretnym produkcie lub zleceniu, za biuro, leasingi, systemy, księgowość, zarząd i całą resztę kosztów potrzebnych do działania firmy.
Marża pokrycia mówi więc, ile zostaje ze sprzedaży po odjęciu kosztów, które rosną wraz z realizowaną sprzedażą. W firmie handlowej będzie to przede wszystkim koszt towaru, ale mogą dochodzić do niego transport, prowizje czy inne koszty związane bezpośrednio z daną transakcją. W produkcji będą to między innymi materiały i część kosztów produkcyjnych zależnych od wolumenu. W usługach może to być koszt podwykonawcy albo pracy rozliczanej bezpośrednio na konkretne zlecenie.
Nie chodzi o to, żeby przez pół dnia dyskutować, czy dany koszt jest „księgowo” bezpośredni albo pośredni. Ważniejsza jest konsekwencja. Jeśli dany koszt pojawia się dlatego, że realizujemy konkretną sprzedaż i rośnie razem z jej skalą, powinien znaleźć się w kalkulacji marży pokrycia.
To rozróżnienie jest potrzebne także dlatego, że firmy często używają słowa „marża” do kilku różnych rzeczy. Handlowiec może mówić o marży handlowej, księgowość o marży brutto, a właściciel o tym, ile jego zdaniem „zostaje na produkcie”. Jeśli każda z tych osób liczy coś innego, wspólna rozmowa o rentowności szybko przestaje mieć sens.
Jak obliczyć marżę pokrycia
Weźmy prosty przykład. Firma robi miesięcznie 1 mln zł sprzedaży. Koszty związane z realizacją tej sprzedaży wynoszą 750 tys. zł. Po ich odjęciu zostaje 250 tys. zł.
1 000 000 zł sprzedaży – 750 000 zł kosztów zmiennych = 250 000 zł marży pokrycia.
W ujęciu procentowym marża pokrycia wynosi 25%.
Jeżeli miesięczne koszty stałe firmy wynoszą 210 tys. zł, po ich pokryciu zostaje około 40 tys. zł wyniku.
Przy takich liczbach milion sprzedaży zaczyna wyglądać trochę inaczej. Nie jest już tylko dużym obrotem. Wiemy, że z każdego 100 zł sprzedaży około 25 zł zostaje na utrzymanie całej firmy i zysk. Pozostałe 75 zł pochłania realizacja tej sprzedaży.
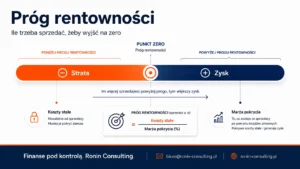
Ta informacja przydaje się również przy liczeniu progu rentowności firmy. Jeśli koszty stałe wynoszą 210 tys. zł, a marża pokrycia 25%, firma musi zrobić około 840 tys. zł sprzedaży miesięcznie, żeby wyjść na zero.
210 000 zł / 25% = 840 000 zł sprzedaży.
Dopiero sprzedaż powyżej tego poziomu zaczyna poprawiać wynik. Samo stwierdzenie, że firma „robi około miliona miesięcznie”, nie pokazuje tego mechanizmu.
Trzy punkty procentowe mogą prawie wyzerować wynik
Wróćmy do naszej firmy. Sprzedaż wynosi 1 mln zł, marża pokrycia 25%, koszty stałe 210 tys. zł, a wynik około 40 tys. zł.
Teraz załóżmy, że sprzedaż się nie zmienia, ale marża pokrycia spada z 25 do 22%. Nie musi wydarzyć się nic spektakularnego. Wystarczy kilka większych rabatów, droższy materiał, mniej korzystna struktura produktów albo transport, którego podwyżki nie zostały przeniesione na klientów.
Przy 22% marży pokrycia z miliona sprzedaży zostaje już tylko 220 tys. zł. Po odjęciu 210 tys. zł kosztów stałych wynik spada do około 10 tys. zł.
Sprzedaż nadal wynosi milion. Zespół nadal ma tyle samo pracy, a może nawet więcej. Na pierwszy rzut oka nic się nie zawaliło. Trzy punkty procentowe marży zabrały jednak 30 tys. zł miesięcznego wyniku.
Jeśli taka sytuacja utrzyma się przez rok, mówimy już o około 360 tys. zł różnicy.
To jeden z powodów, dla których nie lubię patrzenia na wynik wyłącznie przez koszty administracyjne. Kiedy wynik słabnie, naturalnym odruchem jest szukanie oszczędności: tańszy telefon, mniej samochodów, rezygnacja z jakiegoś systemu. Czasem firma rzeczywiście ma za wysokie koszty stałe, ale zanim zaczniemy ciąć, sprawdziłbym, czy kilka punktów procentowych marży nie zniknęło wcześniej.
Opisywałem podobny mechanizm także w artykule „Gdzie znika marża? 5 miejsc, które zjadają zysk”. W praktyce problem często nie leży w jednej wielkiej decyzji. Marża ucieka po trochu: w rabacie, transporcie, robociźnie, zakupie albo zleceniu, które ktoś przyjął, bo „trzeba było utrzymać klienta”.
Jak używać marży pokrycia przy decyzjach
Sam wskaźnik niewiele daje, jeśli raz w miesiącu pojawi się w raporcie i nikt nic z nim nie zrobi. Jego wartość zaczyna się wtedy, gdy służy do podejmowania decyzji.
Załóżmy, że duży klient chce 5% rabatu. Firma może oczywiście sprawdzić, ile mniej przychodu dostanie na każdej fakturze, ale ważniejsze jest pytanie, co ten rabat zrobi z marżą pokrycia. Jeżeli na danym produkcie firma ma niewielki margines, pięć procent obniżki ceny może zabrać sporą część tego, co dotychczas zostawało na koszty stałe i wynik.
Podobnie jest przy ocenie produktów, klientów i zleceń. Produkt, który robi największy obrót, nie musi być produktem, który najlepiej finansuje firmę. Klient z największą sprzedażą nie musi zostawiać największej marży. Jeśli wymusza rabaty, generuje dodatkowy transport, reklamacje albo wymaga dużej ilości pracy, może wyglądać znacznie gorzej po rozłożeniu wyniku na czynniki pierwsze.
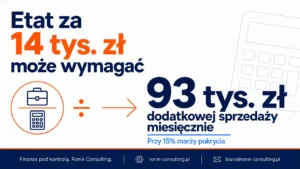
Ten sam sposób myślenia przydaje się przy zatrudnianiu. Jeśli firma chce zwiększyć koszty stałe o 14 tys. zł miesięcznie, trzeba wiedzieć, jakiej dodatkowej sprzedaży potrzeba, żeby ten koszt pokryć. Przy marży pokrycia 15% będzie to około 93 tys. zł miesięcznie. Przy marży 30% wystarczy około 47 tys. zł.
Koszt etatu jest w obu przypadkach taki sam. Finansowa konsekwencja dla sprzedaży jest zupełnie inna.
Dlatego zanim właściciel powie: „potrzebujemy jeszcze dwóch osób”, chciałbym wiedzieć, jaka jest marża firmy, gdzie leży punkt zero i co ma się zmienić po zatrudnieniu. Nowi pracownicy nie muszą bezpośrednio sprzedawać. Mogą zwiększyć wydajność, odblokować moce produkcyjne albo przejąć pracę, która dziś zajmuje właściciela. Efekt ekonomiczny nadal musi się jednak gdzieś pojawić.
Co sprawdzać w swojej firmie
Nie zaczynałbym od budowania bardzo rozbudowanego raportu. Na początek wystarczy odpowiedzieć na kilka prostych pytań: ile firma sprzedaje, jakie koszty rosną razem ze sprzedażą, ile po ich odjęciu zostaje oraz czy ta kwota wystarcza na pokrycie kosztów stałych.
Jeżeli firma ma różne produkty, klientów albo rodzaje zleceń, jedna średnia marża dla całej firmy może szybko przestać wystarczać. Wtedy warto zejść poziom niżej i zobaczyć, co zostawia poszczególny klient, produkt albo zlecenie.
To szczególnie ważne wtedy, gdy sprzedaż rośnie, a wynik stoi w miejscu. W takim przypadku nie zaczynałbym automatycznie od cięcia kosztów ani od naciskania handlowców na jeszcze większy obrót. Najpierw sprawdziłbym, co stało się z marżą pokrycia i czy struktura sprzedaży nie przesunęła się w stronę klientów lub produktów, na których zostaje mniej.
Milion złotych sprzedaży może dać firmie 250 tys. zł marży pokrycia. Może też dać 180 tys. zł. Dla właściciela różnica między tymi dwoma wariantami jest znacznie ważniejsza niż sama informacja, że sprzedaż wyniosła milion.
Jeżeli nie wiesz, ile z każdych 100 zł sprzedaży zostaje w Twojej firmie na pokrycie kosztów stałych i zysk, od tej liczby zacząłbym analizę rentowności.
Najczęściej zadawane pytania
Co to jest marża pokrycia?
Marża pokrycia pokazuje, ile ze sprzedaży zostaje po odjęciu kosztów zmiennych związanych z jej realizacją. Pozostała kwota służy do pokrycia kosztów stałych firmy, a po ich pokryciu tworzy wynik.
Jak obliczyć marżę pokrycia?
Od przychodów ze sprzedaży należy odjąć koszty zmienne związane z realizacją tej sprzedaży. Jeżeli firma sprzedaje za 1 mln zł, a koszty zmienne wynoszą 750 tys. zł, marża pokrycia wynosi 250 tys. zł, czyli 25% sprzedaży.
Czym marża pokrycia różni się od zysku?
Marża pokrycia nie jest jeszcze zyskiem. Z tej kwoty firma musi pokryć koszty stałe, takie jak administracja, czynsz, część wynagrodzeń, leasingi czy systemy. Dopiero nadwyżka po pokryciu tych kosztów tworzy wynik.
Czy marża pokrycia i marża brutto to to samo?
Nie zawsze. Sposób liczenia marży brutto może zależeć od rodzaju firmy i sposobu prezentacji danych. Marża pokrycia ma konkretny cel zarządczy: pokazuje, ile sprzedaży zostaje po kosztach zmiennych i może zostać przeznaczone na pokrycie kosztów stałych.
Dlaczego marża pokrycia jest potrzebna do obliczenia progu rentowności?
Próg rentowności pokazuje poziom sprzedaży potrzebny do pokrycia kosztów firmy. Żeby go policzyć, trzeba wiedzieć, jaka część każdej złotówki sprzedaży zostaje na pokrycie kosztów stałych. Tę informację daje właśnie procentowa marża pokrycia.
Czy wyższa sprzedaż zawsze zwiększa marżę pokrycia?
Nie. Sprzedaż może rosnąć szybciej niż marża pokrycia, jeśli firma udziela większych rabatów, rosną koszty realizacji albo zwiększa udział produktów i klientów o niższej rentowności. W takim przypadku obrót rośnie, ale wynik może poprawiać się bardzo wolno albo wcale.
Czytaj dalej
- Próg rentowności firmy: ile trzeba sprzedać, żeby wyjść na zero
- Marża i rentowność firmy
- Gdzie znika marża? 5 miejsc, które zjadają zysk
- Duży klient, mały zysk? Jak sprawdzić, czy klient naprawdę się opłaca
Sprawdź, gdzie naprawdę zostaje marża
Bezpłatna konsultacja strategiczna: 30 minut na Teams
Jeżeli sprzedaż rośnie, ale wynik nie rośnie razem z nią, możemy sprawdzić, ile z tej sprzedaży naprawdę zostaje po kosztach jej realizacji. Czasem problem leży w kosztach stałych, ale często wcześniej okazuje się, że firma sprzedaje więcej na coraz słabszej marży.
W krótkiej rozmowie ustalimy, czy warto zejść głębiej do klientów, produktów albo zleceń i gdzie szukać przyczyny słabego wyniku.
lub napisz biuro@ronin-consulting.pl · zadzwoń 503 981 739
Jacek Piec – założyciel Ronin Consulting, doradca finansowy dla właścicieli MŚP specjalizujący się w marży, gotówce i płynności finansowej. Przez ponad 20 lat pracował w finansach w firmach takich jak Mars, AstraZeneca i Moderna. Pomaga firmom z produkcji, handlu i logistyki sprawdzić, gdzie uciekają pieniądze i co blokuje płynność. → Więcej o autorze