Samodumping. Jak firma sama zjada własną marżę, próbując zwiększyć sprzedaż
„Klient chce jeszcze 5% rabatu. Jeśli nie zejdziemy z ceny, pójdzie do konkurencji.”
Takie rozmowy w firmach nie wyglądają jak początek problemu finansowego. Wręcz przeciwnie. Argumenty są zazwyczaj rozsądne. Klient jest duży, więc szkoda go stracić. Produkcja ma jeszcze wolne moce. Handlowiec zna rynek i mówi, że konkurencja jest tańsza. Jeżeli wolumen wzrośnie, niższą cenę być może uda się nadrobić skalą. W końcu ktoś mówi: „Przecież to tylko 5%”.
Przy sprzedaży wynoszącej 10 mln zł rocznie te 5% to 500 tys. zł. Jeżeli koszty się nie zmienią, pół miliona nie zniknie z obrotu w abstrakcyjny sposób. Zniknie z marży, z której firma później finansuje wynagrodzenia, administrację, leasingi, inwestycje i zysk właściciela.
Nie mam nic przeciwko rabatom. Niższa cena może być bardzo dobrą decyzją, jeżeli firma wie, po co ją obniża i co dostaje w zamian. Problem pojawia się wtedy, gdy cena zaczyna schodzić odruchowo: żeby utrzymać klienta, wypełnić produkcję, wysłać samochód w trasę albo zrobić zakładany obrót, a wpływ tej decyzji na marżę pozostaje gdzieś na drugim planie.
Takie zjawisko nazywam samodumpingiem.
Samodumping to sytuacja, w której firma sama pogarsza ekonomię swojej sprzedaży pod presją wolumenu, wykorzystania mocy, utrzymania klienta albo konkurencji, nie licząc wcześniej pełnego wpływu tej decyzji na marżę i wynik. Nie potrzeba wtedy konkurenta, który zniszczy cenę. Firma potrafi zrobić to sobie sama.
Samodumping rzadko wygląda jak zła decyzja
Nikt nie zwołuje spotkania zarządu po to, żeby zaproponować obniżenie rentowności firmy. Samodumping zaczyna się znacznie mniej spektakularnie. Jeden klient dostaje dodatkowy rabat. Przy drugim firma bierze na siebie transport. Przy trzecim zgadza się na kolejną usługę bez zmiany ceny. Produkcja przyjmuje słabsze zlecenie, ponieważ maszyna ma wolną moc. Firma transportowa jedzie po niższej stawce, bo „samochód i tak musi jechać”. Każdy z tych argumentów może mieć sens, dopóki ktoś policzy, ile firma rzeczywiście zostawia sobie po wykonaniu zlecenia.
Najbardziej lubię przykład z trzydziestoma groszami, bo dobrze pokazuje, jak łatwo skala zmienia znaczenie niewielkiej liczby. Producent sprzedaje milion sztuk produktu rocznie. Klient chce obniżki ceny o 30 groszy na sztuce. W rozmowie handlowej trzydzieści groszy brzmi prawie niegroźnie. Przy milionie sztuk oznacza jednak 300 tys. zł mniej przychodu. Jeżeli koszt wytworzenia pozostaje taki sam, prawie cała ta kwota schodzi z marży.
Firma może oczywiście uznać, że mimo wszystko opłaca się zejść z ceny. Być może klient daje większy wolumen, dzięki któremu lepiej wykorzystamy produkcję. Być może skróci termin płatności, ograniczy liczbę wariantów produktu albo przejmie część logistyki. Taka decyzja nie jest samodumpingiem, jeżeli została policzona. Samodumping zaczyna się wtedy, gdy zamiast rachunku pojawia się nadzieja, że „jakoś odbijemy to wolumenem”.
Więcej sprzedaży może oznaczać mniej marży
Załóżmy, że firma sprzedaje rocznie za 10 mln zł, a jej marża pokrycia wynosi 15%. Przez marżę pokrycia rozumiem tutaj kwotę, która zostaje po odjęciu kosztów bezpośrednio związanych ze sprzedażą: kosztu towaru, materiału, paliwa, podwykonawcy czy innych kosztów, które pojawiają się dlatego, że firma realizuje konkretną sprzedaż. Przy 10 mln zł obrotu i 15% marży pokrycia zostaje 1,5 mln zł na koszty stałe i wynik.
Firma zdobywa większy kontrakt. Obrót rośnie o 20%, do 12 mln zł, ale warunkiem jest niższa cena. W efekcie marża pokrycia spada do 10%. Firma wygląda na większą, handlowcy pokazują wzrost, produkcja ma więcej pracy, a w rachunku wynik wygląda zupełnie inaczej:
10 mln zł × 15% = 1,5 mln zł marży pokrycia
12 mln zł × 10% = 1,2 mln zł marży pokrycia
Firma sprzedaje o 2 mln zł więcej, ale na pokrycie kosztów stałych i zysk zostaje jej o 300 tys. zł mniej. W tym samym czasie musi kupić więcej towaru albo materiału, obsłużyć więcej zamówień, wystawić więcej faktur i często sfinansować większe należności. Sam wzrost obrotu wygląda dobrze. Ekonomia tego wzrostu już niekoniecznie.
Ten mechanizm szerzej opisałem w artykule o marży pokrycia, bo przy ocenie sprzedaży nie wystarczy wiedzieć, ile firma wystawiła faktur. Trzeba wiedzieć, ile z tej sprzedaży rzeczywiście zostało po kosztach bezpośrednich.
Najbardziej niebezpieczny samodumping zaczyna się od braku pieniędzy
Właściciel widzi, że na rachunku zaczyna brakować środków i dochodzi do pozornie oczywistego wniosku: potrzebujemy większej sprzedaży. Handel dostaje mocniejszy cel, firma zaczyna walczyć o każdy większy kontrakt, a przy negocjacjach robi się bardziej elastyczna. Tu kilka procent rabatu, tam transport po naszej stronie, gdzie indziej dłuższy termin płatności. Sprzedaż rzeczywiście rośnie, ale marża zaczyna spadać.
Niższa marża oznacza, że firma potrzebuje jeszcze większego obrotu, żeby zarobić tyle samo. Większy obrót wymaga z kolei większych zakupów, wyższego zapasu, większego zaangażowania ludzi i częściej większego finansowania należności. Firma goni więc za sprzedażą po to, żeby poprawić płynność, a po kilku miesiącach potrzebuje jeszcze więcej pieniędzy do sfinansowania tej sprzedaży.
Powstaje pętla, którą widzę w firmach znacznie częściej, niż mogłoby się wydawać: zaczyna brakować pieniędzy, więc firma zwiększa presję na sprzedaż; żeby zdobyć większy wolumen, schodzi z ceny; niższa marża wymaga jeszcze większego obrotu; większy obrót zwiększa zapasy i należności, więc rośnie zapotrzebowanie na finansowanie. Po pewnym czasie właściciel znowu patrzy na rachunek i dochodzi do tego samego wniosku: trzeba sprzedać więcej.
Nie twierdzę, że wzrost sprzedaży jest zły. Problemem jest wzrost, który pochłania więcej marży i pieniędzy, niż przynosi. Zanim firma zacznie gonić za kolejnym milionem obrotu, dobrze sprawdzić, co stało się z pieniędzmi ze sprzedaży, którą już ma.
„Maszyna nie może stać” nie jest jeszcze rachunkiem ekonomicznym
Samodumping dobrze widać w produkcji i transporcie, ponieważ argument o wykorzystaniu majątku jest tam szczególnie silny. Maszyna, która stoi, kosztuje. Samochód na parkingu nie generuje przychodu. Z tego łatwo wyciągnąć wniosek, że prawie każde zlecenie jest lepsze niż brak zlecenia.
To zależy od liczb. Jeżeli zlecenie pokrywa koszty bezpośrednie i zostawia dodatnią kwotę na koszty stałe, przyjęcie go przy wolnej mocy może mieć sens nawet przy niższej marży. Jeżeli cena nie pokrywa kosztów związanych z wykonaniem zlecenia, sytuacja jest inna. Maszyna nie „zarabia mniej”. Produkuje stratę. Samochód nie „wykorzystuje wolnej mocy”. Spala paliwo, zużywa opony i angażuje kierowcę do realizacji przewozu, do którego firma dokłada.
Ten problem opisałem dokładniej w artykule Czy większy obrót uratuje nierentowne zlecenia?. Sam fakt, że firma pracuje, nie mówi jeszcze nic o jakości tej pracy z punktu widzenia wyniku.
Im niższa marża, tym wyżej przesuwa się próg rentowności
Samodumping ma jeszcze jeden skutek, który łatwo przeoczyć podczas negocjacji cenowych. Firma musi sprzedać więcej, żeby pokryć te same koszty stałe.
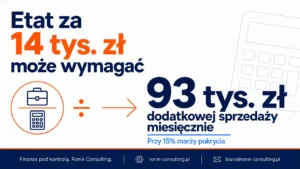
Jeżeli miesięczne koszty stałe wynoszą 200 tys. zł, a marża pokrycia 20%, firma musi osiągnąć 1 mln zł sprzedaży miesięcznie, żeby dojść do punktu zero. Gdy marża spadnie do 15%, te same koszty wymagają już około 1,33 mln zł sprzedaży.
200 000 zł / 20% = 1 000 000 zł
200 000 zł / 15% = 1 333 333 zł
Różnica wynosi ponad 333 tys. zł sprzedaży miesięcznie. Nie po to, żeby firma więcej zarabiała, tylko żeby po obniżeniu marży wróciła do tego samego punktu zero. Właśnie z tego powodu decyzja o kilku procentach rabatu może uruchomić znacznie większą presję na sprzedaż, niż wynikałoby z samej wysokości obniżki. Więcej o tej zależności piszę w artykule o progu rentowności firmy.
Jak odróżnić normalną decyzję cenową od samodumpingu
Nie szukałbym odpowiedzi w samym poziomie rabatu. Firma może świadomie zejść z ceny o 10% i zrobić bardzo dobry interes, a przy innym kontrakcie stracić pieniądze po obniżce o 2%. Znaczenie ma to, co dzieje się z całą ekonomią transakcji.
Kiedy rozmawiam z właścicielem o większym rabacie albo nowym kontrakcie, interesują mnie przede wszystkim trzy rzeczy: ile zostanie po kosztach bezpośrednich, co firma dostaje w zamian za niższą cenę oraz ile dodatkowego wolumenu będzie potrzebne, żeby po obniżce osiągnąć taki sam wynik jak wcześniej. Jeżeli odpowiedzi na te pytania nie ma, a głównym argumentem pozostaje „klient jest za duży, żeby go stracić”, „konkurencja zejdzie niżej” albo „musimy czymś wypełnić produkcję”, zaczynam podejrzewać, że nie negocjujemy już warunków. Zaczynamy sami podcinać swoją marżę.
Duzi klienci są tutaj szczególnie ciekawi, ponieważ duży obrót łatwo pomylić z dobrą rentownością. Rabat, długi termin płatności, dodatkowa logistyka, poprawki i obsługa potrafią całkowicie zmienić wynik relacji, która na raporcie sprzedażowym wygląda świetnie. Ten temat szerzej opisuję we wpisie Duży klient, mały zysk?.
Samodumping nie oznacza, że firma ma przestać walczyć o sprzedaż
Nie chcę z samodumpingu robić argumentu przeciwko rabatom, promocjom czy agresywniejszej polityce cenowej. Cena jest jednym z narzędzi zarządzania biznesem. Czasem świadomie rezygnujemy z części marży, żeby wejść na nowy rynek, zdobyć klienta, który otworzy kolejne możliwości, albo wykorzystać moc, za którą i tak już płacimy.
Różnica polega na tym, czy firma potrafi policzyć cenę tej decyzji. Jeżeli właściciel wie, że oddaje 100 tys. zł marży, ale w zamian dostaje większy i stabilny wolumen, krótszy termin płatności, prostszą produkcję i niższy koszt obsługi, może świadomie uznać, że kontrakt się opłaca. Jeżeli jednak firma oddaje te same 100 tys. zł wyłącznie dlatego, że klient wspomniał o konkurencji, a cała kalkulacja kończy się na nadziei, że „odbijemy to skalą”, sytuacja wygląda zupełnie inaczej.
To właśnie nazywam samodumpingiem.
Najczęściej zadawane pytania
Co to jest samodumping?
Samodumping to określenie, którego używam do opisania sytuacji, w której firma sama pogarsza ekonomię swojej sprzedaży pod presją wolumenu, wykorzystania mocy, utrzymania klienta albo konkurencji, nie licząc wcześniej pełnego wpływu obniżki ceny lub dodatkowych ustępstw na marżę i wynik.
Czy każdy rabat jest samodumpingiem?
Nie. Rabat może być świadomą i opłacalną decyzją biznesową. Samodumping pojawia się wtedy, gdy firma schodzi z ceny bez policzenia skutku albo zakłada, że utraconą marżę automatycznie nadrobi większym wolumenem.
Czy samodumping oznacza sprzedaż poniżej kosztów?
Nie. Sprzedaż poniżej kosztów jest skrajnym przypadkiem. Samodumping może pojawić się znacznie wcześniej, kiedy sprzedaż nadal daje dodatnią marżę, ale kolejne ustępstwa powodują, że firma potrzebuje coraz większego obrotu, żeby utrzymać wcześniejszy wynik.
Jak sprawdzić, czy firma wpada w samodumping?
Trzeba policzyć, ile po obniżce ceny zostaje po kosztach bezpośrednich, jak zmienia się marża całego kontraktu oraz jakiego dodatkowego wolumenu firma potrzebuje, żeby odzyskać utraconą marżę. Jeżeli decyzje cenowe są podejmowane bez takiego rachunku, ryzyko samodumpingu rośnie.
Dlaczego większy obrót nie zawsze naprawia niską marżę?
Większa sprzedaż wymaga często większych zakupów, wyższego zapasu, większej liczby pracujących godzin i finansowania większych należności. Jeżeli marża spadła za mocno, firma może wykonywać więcej pracy i jednocześnie osiągać słabszy wynik.
Czytaj dalej
Marża pokrycia: ile ze sprzedaży naprawdę zostaje na koszty firmy i zysk?
Próg rentowności firmy: ile trzeba sprzedać, żeby wyjść na zero
Duży klient, mały zysk? Jak ocenić rentowność klienta
Czy większy obrót uratuje nierentowne zlecenia?
Marża i rentowność firmy
O pojęciu „samodumping”
Terminu samodumping używam do opisania sytuacji, w której firma sama podcina swoją marżę pod presją wolumenu, wykorzystania mocy, utrzymania klienta albo konkurencji, nie mając pełnej kontroli nad finansowym skutkiem tej decyzji.
Jacek Piec, Ronin Consulting
Sprzedaż rośnie, ale wynik nie?
Jeżeli firma zdobywa coraz większy obrót, a wynik nie rośnie razem z nim, problem może być ukryty w rabatach, warunkach dla klientów, produktach albo zleceniach, które wyglądają dobrze tylko na poziomie sprzedaży.
W Ronin Consulting pomagam właścicielom firm sprawdzić, gdzie naprawdę powstaje marża, gdzie znika i które decyzje cenowe zaczynają kosztować więcej, niż na początku się wydawało.
Zobacz: marża i rentowność firmy.
Kontakt:
biuro@ronin-consulting.pl
tel. 503 981 739
Jacek Piec – założyciel Ronin Consulting, doradca finansowy dla właścicieli MŚP specjalizujący się w marży, gotówce i płynności finansowej. Przez ponad 20 lat pracował w finansach w firmach takich jak Mars, AstraZeneca i Moderna. Pomaga firmom z produkcji, handlu i logistyki sprawdzić, gdzie uciekają pieniądze i co blokuje płynność. → Więcej o autorze