Właściciel mówi: „Potrzebujemy jeszcze jednej osoby, bo zespół już się nie wyrabia”. Pytam, ile ta osoba będzie kosztowała firmę. Pada 14 tys. zł miesięcznie. Potem pytam, co finansowo ma się zmienić po jej zatrudnieniu. I tu odpowiedź zwykle nie przychodzi już tak szybko.
To jest moment, w którym zaczyna się właściwa rozmowa. Sam koszt etatu nie mówi jeszcze, czy zatrudnienie ma sens. Trzeba policzyć, jaki efekt ta decyzja ma przynieść i gdzie ma się pojawić. Jeżeli firma pracuje na 15% marży pokrycia, dodatkowe 14 tys. zł miesięcznego kosztu oznacza około 93 tys. zł dodatkowej sprzedaży, jeśli etat ma się zwrócić wyłącznie przez wzrost obrotu.
Nie oznacza to, że nowy pracownik ma samodzielnie „zrobić” 93 tys. zł sprzedaży. Może odblokować produkcję, przejąć część pracy właściciela, zwiększyć liczbę realizowanych zleceń albo zastąpić droższy outsourcing. Finansowo efekt jest jednak ten sam: firma dokłada 14 tys. zł stałego kosztu i powinna wiedzieć, co konkretnie ma ten koszt pokryć.
Spis treści
14 tys. zł kosztu nie oznacza 14 tys. zł dodatkowej sprzedaży
To jest chyba najczęstsze uproszczenie. Jeżeli nowy pracownik kosztuje firmę 14 tys. zł miesięcznie, łatwo pomyśleć, że wystarczy znaleźć dodatkowe 14 tys. zł przychodu i temat się zamyka.
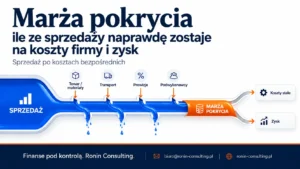
Tyle że firma nie zatrzymuje całej sprzedaży. Część przychodu od razu znika w kosztach związanych z realizacją sprzedaży: w towarze, materiale, paliwie, podwykonawcy, transporcie czy prowizji. Dopiero to, co zostaje po tych kosztach, może pokryć pensję nowej osoby.
Jeżeli firma ma 15% marży pokrycia, z każdych 100 zł sprzedaży zostaje około 15 zł na koszty stałe i wynik. Żeby wygenerować dodatkowe 14 tys. zł takiej marży, potrzeba więc około:
14 000 zł / 15% = 93 333 zł dodatkowej sprzedaży miesięcznie.
To już zmienia perspektywę. Właściciel nie podejmuje decyzji o koszcie 14 tys. zł. Podejmuje decyzję, która przy tej marży wymaga około 93 tys. zł dodatkowej sprzedaży miesięcznie, jeśli ma się spiąć wyłącznie przez większy obrót.
Dlatego przed zatrudnieniem nie pytałbym tylko: „czy stać nas na tę osobę?”. Bardziej interesuje mnie pytanie: co ma się zmienić po jej zatrudnieniu, żeby firma nadal zarabiała co najmniej tyle samo co wcześniej?
Ile sprzedaży potrzeba przy różnej marży
Ta sama pensja może oznaczać zupełnie inną potrzebę sprzedażową w zależności od tego, na jakiej marży pracuje firma. Przy koszcie etatu wynoszącym 14 tys. zł miesięcznie wygląda to tak:
| Marża pokrycia | Dodatkowa sprzedaż potrzebna do pokrycia 14 tys. zł |
|---|---|
| 10% | 140 000 zł |
| 15% | 93 333 zł |
| 20% | 70 000 zł |
| 25% | 56 000 zł |
| 30% | 46 667 zł |
Przy 10% marży firma potrzebuje 140 tys. zł dodatkowej sprzedaży. Przy 30% wystarczy niecałe 47 tys. zł. Koszt pracownika jest taki sam, ale ekonomika decyzji jest zupełnie inna.
Jeżeli firma nie zna swojej realnej marży pokrycia, rozmowa o tym, czy nowy etat się opłaci, bardzo szybko staje się zgadywaniem. Można oczywiście przyjąć jakieś założenie, ale trzeba mieć świadomość, że różnica kilku punktów procentowych potrafi zmienić wymaganą sprzedaż o dziesiątki tysięcy złotych miesięcznie.
Nowy etat podnosi również próg rentowności firmy. Jeśli koszt jest stały i pojawia się co miesiąc, punkt zero firmy przesuwa się w górę. Im niższa marża, tym większy wzrost sprzedaży jest potrzebny, żeby wrócić do poprzedniego wyniku.
Pracownik nie zawsze musi bezpośrednio generować sprzedaż
Tu pojawia się ważne zastrzeżenie. Nie każdy pracownik ma bezpośredni wpływ na sprzedaż i nie każdy powinien być oceniany przez to, ile dodatkowego obrotu wygenerował.
Handlowiec jest prostym przykładem. Jeżeli zatrudniasz osobę do sprzedaży, łatwo postawić oczekiwanie dotyczące dodatkowego przychodu i marży. Inaczej wygląda to w przypadku osoby na produkcji, w administracji albo w logistyce.
Pracownik produkcyjny może zwiększyć moce i skrócić kolejkę zleceń. Osoba w administracji może przejąć zadania, które dziś zajmują właściciela albo kierownika sprzedaży. Ktoś w logistyce może ograniczyć liczbę błędów, nadgodzin albo drogich zleceń zlecanych na zewnątrz.
W takich przypadkach nie szukam na siłę dodatkowych 93 tys. zł sprzedaży. Szukam odpowiedzi na inne pytanie: gdzie pojawi się finansowy efekt tej osoby?
Jeżeli nowy pracownik kosztuje 14 tys. zł miesięcznie, może na przykład zmniejszyć koszt podwykonawców o 8 tys. zł i jednocześnie umożliwić realizację dodatkowych zleceń, które przyniosą 6 tys. zł marży. Wtedy rachunek zaczyna się spinać bez potrzeby dokładania 93 tys. zł sprzedaży.
Problem pojawia się wtedy, gdy firma potrafi dokładnie powiedzieć, ile kosztuje pracownik, ale nie potrafi powiedzieć, jaki efekt ma dać jego zatrudnienie. Wtedy decyzja opiera się głównie na odczuciu, że „ludzie już się nie wyrabiają”. Czasem to wystarczający sygnał, żeby przyjrzeć się tematowi, ale nie powinien być ostatnim etapem analizy.
Koszt zaczyna się wcześniej niż pełny efekt
Nowy pracownik rzadko zaczyna pracę pierwszego dnia z pełną wydajnością. Trzeba go znaleźć, wdrożyć, nauczyć procesów, dać mu czas na poznanie klientów, produktów albo sposobu działania firmy. W tym okresie koszt już istnieje, a pełnego efektu jeszcze nie ma.
To jest szczególnie ważne przy stanowiskach, które mają zwiększać sprzedaż albo wydajność. Jeżeli właściciel zakłada, że osoba za 14 tys. zł od pierwszego miesiąca wygeneruje efekt pokrywający cały koszt, plan może być po prostu zbyt optymistyczny.
Załóżmy, że pełny efekt pojawi się dopiero po trzech miesiącach. Firma poniesie wtedy 42 tys. zł kosztu, zanim nowy pracownik zacznie działać na poziomie, który uzasadnia jego zatrudnienie. Do tego dochodzi czas osób, które go wdrażają, oraz ryzyko, że rekrutacja nie zakończy się powodzeniem.
Nie chodzi o to, żeby przez takie wyliczenia nie zatrudniać. Chodzi o to, żeby wiedzieć, na jaki okres firma bierze na siebie dodatkowe obciążenie i z czego je sfinansuje.
W firmie z dobrą płynnością trzy miesiące wdrożenia mogą nie stanowić problemu. W firmie, która już dziś ma napięte płatności i niewielki zapas bezpieczeństwa, ten sam etat może zwiększyć ryzyko dużo bardziej, niż wynikałoby z samej miesięcznej pensji.
Co policzyć przed zatrudnieniem
Kiedy rozmawiam z właścicielami o zatrudnieniu, nie próbuję budować skomplikowanego modelu dla każdego etatu. W większości przypadków wystarczy kilka liczb i jedno jasno postawione założenie.
Najpierw trzeba znać pełny miesięczny koszt pracownika dla firmy. Potem sprawdzić marżę pokrycia i policzyć, o ile nowy koszt podniesie próg rentowności. Na końcu trzeba ustalić, skąd ma przyjść efekt: z większej sprzedaży, wyższej produkcji, niższych kosztów, ograniczenia outsourcingu albo uwolnienia czasu osoby, która dziś wykonuje zadania poniżej swojej roli.
Dobrze też określić, kiedy ten efekt ma się pojawić. Inaczej wygląda decyzja o zatrudnieniu osoby, która powinna zwrócić się po dwóch miesiącach, a inaczej stanowiska, którego sens ekonomiczny pojawi się dopiero po roku.
Nie każdy etat musi mieć perfekcyjnie policzony zwrot. Firma to nie laboratorium i wiele decyzji trzeba podejmować przy niepełnych danych. Jest jednak duża różnica między brakiem pełnej pewności a brakiem jakiegokolwiek założenia finansowego.
Jeżeli koszt nowej osoby wynosi 14 tys. zł miesięcznie, właściciel powinien przynajmniej wiedzieć, co ma się dzięki temu zmienić. Czy firma ma sprzedać więcej? Czy ma wykonać więcej zleceń? Czy ma przestać korzystać z drogiego podwykonawcy? Czy właściciel ma odzyskać czas, który przeznaczy na sprzedaż albo zarządzanie?
Dopiero wtedy można sensownie odpowiedzieć na pytanie, kiedy opłaca się zatrudnić pracownika. Nie wtedy, gdy „jest dużo pracy”, tylko wtedy, gdy firma rozumie koszt decyzji, przewidywany efekt i czas, w którym ten efekt ma się pojawić.
Wracając do przykładu z początku: przy 15% marży pokrycia etat za 14 tys. zł miesięcznie odpowiada około 93 tys. zł dodatkowej sprzedaży. Jeśli firma potrafi wskazać, skąd weźmie się ten efekt albo czym go zastąpi, decyzja ma finansową logikę.
Jeżeli jedynym argumentem jest to, że „wszyscy są zawaleni robotą”, najpierw chciałbym zobaczyć liczby.
Najczęściej zadawane pytania
Kiedy opłaca się zatrudnić pracownika?
Zatrudnienie ma sens finansowy wtedy, gdy przewidywany efekt pracy nowej osoby pokrywa jej pełny koszt i wspiera wynik firmy. Efekt może pochodzić z dodatkowej sprzedaży, zwiększenia wydajności, ograniczenia innych kosztów albo uwolnienia czasu osób, które mogą wykonywać bardziej wartościową pracę.
Ile dodatkowej sprzedaży musi wygenerować nowy pracownik?
To zależy od marży pokrycia firmy. Jeżeli pełny koszt pracownika wynosi 14 tys. zł miesięcznie, a marża pokrycia 15%, potrzeba około 93 tys. zł dodatkowej sprzedaży miesięcznie, żeby wygenerować 14 tys. zł marży na pokrycie tego kosztu.
Jak policzyć, czy zatrudnienie pracownika się opłaca?
Najpierw trzeba określić pełny miesięczny koszt zatrudnienia, a następnie ustalić, jaki efekt finansowy ma przynieść nowa osoba. Jeśli efekt ma pochodzić ze sprzedaży, koszt pracownika można podzielić przez procentową marżę pokrycia. Jeżeli korzyść ma wynikać z oszczędności lub większej wydajności, trzeba oszacować wartość tych efektów.
Czy każdy nowy pracownik musi zwiększać sprzedaż?
Nie. Pracownik może przynosić firmie wartość także poprzez zwiększenie wydajności, skrócenie czasu realizacji, ograniczenie kosztów podwykonawców, przejęcie części zadań właściciela albo zmniejszenie liczby błędów i nadgodzin. Efekt ekonomiczny powinien jednak być możliwy do wskazania.
Czy zatrudnienie pracownika zwiększa próg rentowności?
Jeżeli zatrudnienie zwiększa miesięczne koszty stałe, próg rentowności rośnie. Oznacza to, że firma musi generować większą marżę, a przy niezmienionej marży procentowej także większą sprzedaż, żeby osiągnąć taki sam wynik jak przed zatrudnieniem.
Czytaj dalej
- Marża pokrycia: ile ze sprzedaży naprawdę zostaje na koszty firmy i zysk?
- Próg rentowności firmy: ile trzeba sprzedać, żeby wyjść na zero
- Marża i rentowność firmy
- Gdzie znika marża? 5 miejsc, które zjadają zysk
Policz decyzję przed zatrudnieniem
Bezpłatna konsultacja strategiczna: 30 minut na Teams
Jeżeli planujesz zwiększyć zespół i chcesz sprawdzić, jak nowy koszt wpłynie na próg rentowności, marżę i wynik firmy, możemy przejść przez liczby przed podjęciem decyzji.
Nie chodzi o udowadnianie, że trzeba albo nie trzeba zatrudniać. Chodzi o to, żeby wiedzieć, jaki efekt finansowy ma uzasadnić nowy koszt i kiedy powinien się pojawić.
lub napisz biuro@ronin-consulting.pl · zadzwoń 503 981 739
Jacek Piec – założyciel Ronin Consulting, doradca finansowy dla właścicieli MŚP specjalizujący się w marży, gotówce i płynności finansowej. Przez ponad 20 lat pracował w finansach w firmach takich jak Mars, AstraZeneca i Moderna. Pomaga firmom z produkcji, handlu i logistyki sprawdzić, gdzie uciekają pieniądze i co blokuje płynność. → Więcej o autorze